
La Ley 19.640: su finalidad
Para qué se creó el régimen especial fiscal y aduanero, cómo funciona por dentro y por qué hoy se sostiene por razones de integración y conectividad.
Por Mariel Borruto · Capítulo del libro “Ciudad de la Soberanía” (2022)
En pocas palabras
Mariel Borruto, abogada y jueza federal, responde la pregunta que muchos se hacen sobre la provincia: por qué existen beneficios impositivos en Tierra del Fuego. La respuesta está en la propia nota de elevación de la ley: el objetivo fue atraer población argentina a una zona hostil y escasamente habitada.
La Ley 19.640 no fue el primer intento. La autora repasa el régimen libre al sur del paralelo 42 de 1945, la zona franca fueguina de 1956 y la Ley 18.588 de 1970. La ley de 1972, ratificada por el Congreso en 1974, tuvo una diferencia decisiva con las anteriores: permitió que lo producido en la isla se vendiera en todo el país con beneficios fiscales. Eso habilitó escalas de producción imposibles para el pequeño mercado local y generó una demanda de trabajo que atrajo gente de otras provincias, que era justamente el objetivo.
Texto completo del capítulo. Los mapas, tablas y gráficos que lo acompañan están en la edición del libro.
Introducción
No podemos dejar de lado algunos antecedentes que nos llevan a contestar el primer interrogante que se asoma a la hora de analizar a la Ley 19.640:
¿Por qué existen beneficios impositivos en esta provincia?
Sabemos que el eje motivador fue atraer población a una zona hostil. Así lo establece la Nota de Elevación de la Ley 19.640, que antecede el cuerpo legal. Esta nota funciona, a los efectos dispositivos, como una exposición de motivos de la ley.
Por otro lado, la Ley 19.640 no fue el primer intento que tuvo el Estado argentino para crear un área especial. En efecto, en 1945 el Poder Ejecutivo Nacional dicta el Decreto Nº 3824, que crea un régimen libre de todo derecho y de toda obligación al sur del paralelo 42°, que es donde comienza el territorio de la provincia de Chubut. Esta promoción fue perfeccionada durante diez años a través de normas de la misma jerarquía.
En abril de 1956 el Poder Ejecutivo Nacional, a través del decreto-ley 7101/56, constituyó en zona franca al Territorio Nacional de la Tierra del Fuego, y entre sus consideraciones sostuvo:
Que la ubicación geográfica de Tierra del Fuego la coloca en una situación especial dentro de los territorios al Sur del paralelo 42º por su posición extremo austral en el continente, evidenciándose la necesidad de establecer un régimen preferencial en aquél con respecto a éstos, tendientes a propender el mejoramiento económico - social de la zona (...).
Que la característica insular de Tierra del Fuego la hace especialmente apta para facilitar la fiscalización, evitándose así que las mercaderías que se importen por su jurisdicción, puedan ser desviadas ilícitamente de su destino previsto (...).
Que por todo lo expuesto se considera conveniente declarar zona franca el territorio de Tierra del Fuego para beneficio exclusivo de la zona (...).
En 1970 el Ejecutivo Nacional promulgó la Ley 18.588 y su decreto reglamentario 604/70, con el objetivo de derogar todas las disposiciones del decreto 7101/56. Entre sus fundamentos consideró:
Que las normas que actualmente regulan la materia, alcanzan aproximadamente a 16 Leyes y un centenar de Decretos, lo que permite afirmar que prácticamente toda actividad tiene un régimen de equipamiento preferencial (...).
(...) la pequeña y mediana industria, y sobre todo la del interior del país, por su poca familiaridad o conocimiento de los regímenes especiales, ha hecho poco uso de las franquicias promocionales (...). Se ha entendido que debe ponerse fin a esta anarquía legislativa (...).
La sanción de la ley y la transformación de Tierra del Fuego
En el mes de mayo de 1972 el Ejecutivo Nacional (gobierno de facto de Alejandro Lanusse) promulgó la Ley 19.640, creando así el Área Aduanera Especial de Tierra del Fuego, Antártida e Islas del Atlántico Sur. En este sentido, la ley estableció un régimen especial fiscal y aduanero con el fin de fomentar la actividad económica y asegurar de ese modo el establecimiento permanente de población argentina en la región. La incipiente actividad manufacturera indujo la reglamentación de lo que se ha llamado subrégimen industrial, dotado de condiciones más estrictas que las que se desprenden del régimen general, que abarca a todas las actividades económicas que se desarrollan en el Área Aduanera Especial (AAE).
Uno de los principales impulsores del mecanismo promocional en Tierra del Fuego había sido el ministro de Economía De Lloret, y el contador Mariano R. Viaña. Este último, desde hacía unos años, venía ejerciendo su profesión en Río Grande, por lo que tenía un buen conocimiento del medio y sus limitaciones. Viaña, al igual que el aún reducido núcleo de empresarios locales, estaba convencido de la necesidad de diversificar la producción.
En una hermosa nota periodística, de un programa local llamado la Puerta Abierta, conducido por Alfredo Valdez, pudimos extraer la voz de Don Mariano Viaña, a quien se lo refiere como “el padre de la Ley 19.640”, una mirada de la época sobre la necesidad de la ley. Más allá de lo colorido de la nota televisiva, que recomiendo ver, es de destacar que la gente de ese entonces pensó en una herramienta práctica para insertar a Tierra del Fuego en el resto del país, y así lograr que las desigualdades y carencias que teníamos, con respecto al resto del territorio continental, fueran menos marcadas.
En la referida nota al contador Viaña, este relata que la Ley 19.640 es una especie de copia de las que se usaban en Europa (Bruselas) para fomentar ciertos lugares que requerían un mayor movimiento comercial. Así, vemos que el modelo en el que se basó la ley fue de los que se utilizaban antes de la creación de la Unión Europea. Destaca el entrevistado que el objetivo principal acordado con las autoridades nacionales era ocupar el espacio de Tierra del Fuego.
Por otro lado, recuerda que fue él junto a Odino Querciali, por entonces presidente de la Cámara de Comercio de Ushuaia y miembro de aquella camada de inmigrantes italianos arribada entre 1948 y 1949, quienes tuvieron en sus manos la primera copia del texto de la ley que llegó a la isla.
El primordial eje motivador estaba determinado por un enfoque predominante en esa época; se prestaba especial atención a las consecuencias políticas de los aspectos geográficos, o en una palabra: “geopolítica”. Las relaciones fronterizas entre Argentina y Chile aún tenían en aquel tiempo un sesgo conflictivo que se iba acentuando en la medida en que se avanzaba hacia el sur del continente.
La escasa población (además, con alta proporción de extranjeros, y en particular de chilenos) de la región austral argentina era vista por el gobierno militar como una debilidad geopolítica importante, y por ese motivo “prendió” la idea de impulsar la migración interna hacia la zona. La nueva promoción, si bien estaba basada en los sistemas que la habían precedido en exenciones impositivas y arancelarias, tenía sin embargo una diferencia que sería sustancial y que constituiría la clave de su éxito posterior. En efecto, la ley, que con el regreso de la democracia fue ratificada por el Congreso Nacional en 1974, estableció un mecanismo de beneficios fiscales para las actividades llevadas a cabo en el ámbito de la jurisdicción fueguina, consistente en la exención de impuestos nacionales, incluyendo los aranceles a la importación y exportación de bienes.
Aunque estos atributos no fueron concebidos en forma específica para la radicación de industrias, en la práctica representaron un estímulo para ello, ya que el citado régimen legal no solamente les facilitaba la importación de materias primas para su transformación en Tierra del Fuego, sino que también les permitía la “exportación” de esa producción al sector continental del país, reteniendo para sí el importe o monto del Impuesto al Valor Agregado de la factura por la primera venta, a través de un mecanismo de crédito fiscal presunto. Además, la normativa estableció que las ventas realizadas desde cualquier lugar del país a la isla se asimilaban a las exportaciones al extranjero, con el requisito de cumplir con la reglamentación aduanera. Por lo tanto, esas operaciones se beneficiarían con los reintegros fiscales del régimen general de exportaciones.
Este último aspecto apuntaba a compensar los sobrecostos de transporte originados por la situación geográfica, para rubros como la construcción y el comercio.
Fue esa posibilidad dada a la industria promocionada, de vender en todo el ámbito del territorio nacional, que los regímenes precedentes no habían contemplado. Finalmente, esto permitiría a la economía fueguina dar el paso que hasta entonces había resultado imposible, revirtiendo el crónico retraso regional y cambiando de modo drástico su estructura sectorial tradicionalmente primaria. De ese modo, la actividad industrial fueguina podría por fin acceder a los principales mercados del país, alcanzando mayores escalas de producción –algo impensable cuando solo se trataba de abastecer al muy reducido mercado interno de la isla– y generando, así, una demanda de mano de obra que excedería la oferta existente en la zona, por lo que los operarios deberían trasladarse desde otros puntos del país.
En esta secuencia se encontraba la clave del sistema promocional. Su cumplimiento en la práctica permitió alcanzar las metas de crecimiento demográfico que le dieron origen. Sin embargo, la propuesta no tuvo el efecto deseado durante sus primeros cinco años de existencia, en los que se registraron muy pocas radicaciones industriales, lo que estuvo directamente relacionado con los avatares de la economía nacional.
Desde entonces a la fecha, el marco legal ha sido enmendado reiteradamente, encontrándose incluso suspendida desde 1989 la presentación y aprobación de nuevos proyectos industriales, en virtud de la Ley 23.697, que estableció un plazo de 180 días para tal suspensión, prorrogada luego ininterrumpidamente hasta hoy, que rige por imperio del art. 34 de la Ley 24.938.
Sin embargo, para los beneficiarios radicados y con proyectos aprobados con anterioridad a junio de 1989 (fecha en que comenzó a regir la suspensión citada), se arribó a una situación de previsibilidad y posibilidad cierta de evolución y actualización tecnológica. Se desarrolló a partir de las normas que contemplan la sustitución de productos, la acreditación de origen por procesos productivos y la extensión de plazos de garantía hasta el año 2023 (decretos 479/95, 522/95 , 998/98 y 1234/2007), con la plena vigencia de los estímulos acordados. Desde el 5 de marzo de 2003 se incorporó a dicho régimen el Decreto 490/03, el cual permite la radicación de nuevas empresas, con el fin de minimizar costos, optimizar el uso de la capacidad instalada y alentar el establecimiento de nuevos emprendimientos que permitan una producción eficiente. A fines de 2021 se prorrogó el subrégimen, a través de los decretos 725 y 727, hasta diciembre de 2038.
En este escenario están dadas las condiciones básicas para sostener el esfuerzo de inversión realizado por el sector industrial de la provincia, cuyo éxito se explica en el crecimiento demográfico registrado en la región y en la calificación de la mano de obra local, que se ha experimentado en el manejo de tecnologías complejas. El conjunto de estímulos promocionales vigentes resulta un instrumento idóneo para inducir la radicación de capitales en áreas estrechamente ligadas a la explotación de los recursos naturales de la Isla Grande y sus adyacencias, entre los que se destacan, por su magnitud y disponibilidad, los yacimientos de gas natural y sus formas derivadas de energía. Asimismo, la ley regula el régimen de automotores, equipaje y beneficios fiscales, entre otros, que no se encuentran necesariamente vinculados con el Subrégimen de Promoción Industrial, pero sí con los residentes de esta zona.
Ahora bien, a lo largo de este trabajo veremos cómo la Ley 19.640 logra que los beneficios que dispone atraigan población para radicarse y que esta tenga un empleo permanente que le permita una vida, al menos, igual a la que podría tener en otras provincias. La ley lo hace desde tres aspectos:
Primero como ley aduanera, pues crea un territorio especial para la Isla Grande de Tierra del Fuego. Como consecuencia de ello, el ámbito aduanero cobra vital importancia en la vida de los fueguinos, pues no solo el tráfico comercial será diferente al de cualquier provincia del país, sino también los regímenes especiales, como el equipaje y los automotores. En segundo lugar, establece beneficios fiscales respecto de algunos tributos nacionales, aunque no todos hoy en día. Y en tercer lugar, introduce un subrégimen industrial, con un beneficio para importar componentes para fabricar productos y así exportarlos al continente para su consumo.
¿Cómo se estructura la Ley 19.640?
Por empezar, debe tenerse presente que la promoción económica se establece por una ley aduanera y fiscal que posibilita, a su vez, un subrégimen industrial. De esta forma, obtenemos un esquema básico de la ley:
- • Los artículos 1 y 3 establecen quiénes están comprendidos en la ley y con qué alcance. El segundo artículo describe qué actividades están comprendidas y el cuarto enumera los impuestos nacionales exceptuados.
- • La ley 19640 crea un territorio aduanero distinto al continental, denominado área aduanera especial, el cual se delimita en un área denominada “franca” (conforme los artículos 5 y 10).
- • A partir del artículo 6 y hasta el 20 inclusive, se regulan las operaciones de importaciones y exportaciones respecto del área aduanera especial, hacia y desde el Territorio Nacional Continental, al exterior y la zona franca.
- • Del artículo 21 al 28 regula respecto de la mercadería y su forma de conferir origen.
- • Por su parte, los artículos 29, 30 y 32 establecen las facultades de control de las autoridades de aplicación, y el artículo 31 es el que define “importación” y “exportación” para la aplicación de la ley.
Como puede verse estamos ante una ley de 35 artículos, lo que pareciera ser, a simple vista, muy sencillo. Sin embargo, lo cierto es que esta ley se integra con otras leyes nacionales, decretos nacionales y provinciales así como también varias resoluciones administrativas que la van complementando, modificando y reglamentando. Así, podemos imaginar todas esas normas como satélites de la ley.
En consecuencia, para poder comprenderla, resulta imprescindible repasar conceptos de múltiples disciplinas, siendo el derecho aduanero preponderante en la materia, pues será el Código Aduanero la norma que regirá las generalidades de la zona. Podemos decir, de esta manera, que la ley reposa en tres pilares básicos, que son: Territorio, Mercadería y Control, todos ellos en el marco del derecho aduanero.
Ámbito espacial de la Ley 19.640
Tal como hemos adelantado, la Ley 19.640 es una ley aduanera. Si la buscamos en algún cuerpo normativo, la encontraremos en el Código Aduanero argentino (CA). Esto es así dado que el eje neural de la ley es la constitución de la Isla Grande como Área Aduanera Especial. Por este motivo, en adelante, nos referiremos a ella con su abreviatura AAE.
De esta manera, los artículos 5 y 10 de la Ley 19.640 crean un AAE para la Isla Grande de Tierra del Fuego, junto con una zona franca que comprende la Antártida y las islas del Atlántico Sur, que hoy forman parte de la provincia de Tierra del Fuego. Vale la pena recordar que, en aquel entonces, la ley se refería al “Territorio Nacional”, ya que es una norma del año 1972 y la provincia de Tierra del Fuego se constituye jurídicamente en el año 1991.
De la simple lectura surgen hoy algunas ideas. Quizá, en una eventual reforma de la ley, los artículos 5 y 10 deberían pasar a ser condensados en un único artículo que, además, convendría que se tratara del artículo 1 de la ley, puesto que se trata del cuadro de contexto básico para comprenderla.
Área franca y Área Aduanera Especial
Veamos los dos conceptos a los que nos referiremos a lo largo de este capítulo: área franca y área aduanera especial.
Comenzaremos con el área aduanera o territorio aduanero, y lo diferenciaremos del territorio nacional. En primer lugar, podemos afirmar que son dos conceptos diferentes.
Para definir el concepto de territorio necesitamos tener presente lo que dice el artículo 1 del Código Aduanero (Ley 22.415) cuando refiere:
ARTÍCULO 1°. Las disposiciones de este código rigen en todo el ámbito terrestre, acuático y aéreo sometido a la soberanía de la Nación Argentina, así como también en los enclaves constituidos a su favor.
En la primera parte de este artículo encontramos la definición de lo que conocemos como “territorio nacional”, es decir, el ámbito terrestre, acuático y aéreo sometido a la soberanía de la Nación Argentina. Este es un concepto jurídico-político vinculado también a lo que se conoce como el principio de la “territorialidad de las leyes”, del cual se infiere que toda norma jurídica nacional se aplica desde las fronteras del territorio hacia adentro de este, reconociendo justamente la soberanía de otro Estado como el límite a dicha aplicación.
El artículo 2 del CA expresa:
1. Territorio aduanero es la parte del ámbito mencionado en el artículo 1, en la que se aplica un mismo sistema arancelario y de prohibiciones de carácter económico a las importaciones y a las exportaciones. 2. Territorio aduanero general es aquél en el cual es aplicable el sistema general arancelario y de prohibiciones de carácter económico a las importaciones y a las exportaciones. 3. Territorio aduanero especial o área aduanera especial es aquél en el cual es aplicable un sistema especial arancelario y de prohibiciones de carácter económico a las importaciones y a las exportaciones .
Es así que, desde el punto de vista de los efectos aduaneros, habrán de resultar determinantes los distintos tipos de sistemas arancelarios y de prohibiciones de carácter económico que pudieran establecerse para distintos espacios territoriales. Debido a esto, dispondremos de diferentes territorios aduaneros, tantos como diferencias arancelarias y prohibiciones económicas existan.
Para lograr una mejor comprensión, debemos recordar que, cuando hablamos de territorio aduanero, es importante tener presente que éste es un concepto jurídico-aduanero, mientras que el de territorio nacional es un concepto jurídico-político. Tanto es así que podemos perfectamente decir que en un país pueden existir varios territorios aduaneros y que, a la inversa, puede darse el caso de que un conjunto de países integren un territorio aduanero. Por ejemplo: el conjunto de naciones que suscribieron el Tratado de Roma en 1958 creó la denominada Comunidad Económica Europea (CEE), conformando un único territorio aduanero, resultado de la unión aduanera establecida. Tras la creación de la Unión Europea, la CE (antigua CEE) pasó a formar parte del primero de los tres Pilares de la Unión Europea.
Debe remarcarse, que la zona aduanera especial o AAE siempre es creada por una ley nacional, así lo impone el art. 601 del Código Aduanero Argentino. Esta facultad está dada en la Constitución Nacional.
Territorio no aduanero
En el artículo 3 del Código Aduanero se mencionan diversos ámbitos que, según la ley, NO son territorio aduanero. Sin embargo, en estos sí es aplicable el CA, teniendo en cuenta los regímenes especiales que al efecto están previstos en este.
ARTICULO 3°. No constituye territorio aduanero, ni general ni especial:
- a) el mar territorial argentino y los ríos internacionales;
- b) las áreas francas;
- c) los exclaves;
- d) los espacios aéreos correspondientes a los ámbitos a que se refieren los incisos precedentes;
- e) el lecho y subsuelo submarinos nacionales.
En estos ámbitos se aplican los regímenes aduaneros que para cada caso se contemplan en este código.
En primer lugar, debe advertirse que estos ámbitos forman parte del concepto jurídico-político del territorio nacional y, en consecuencia, son lugares donde rige nuestra soberanía. Sin embargo, a los efectos de la aplicación de las reglas generales del Código Aduanero, no forman parte del mismo.
Esto implica que constituyen el ámbito de aplicación espacial de la ley 22.415 tanto el mar territorial argentino como los ríos internacionales, las áreas francas, los exclaves, los espacios aéreos correspondientes a todos los ámbitos recién enunciados y el lecho y subsuelo submarino nacionales, aunque no sean territorios aduaneros. De todas formas, cada uno tiene un régimen aduanero específico. En este sentido, que no constituyan territorios aduaneros, especiales o generales, no significa que no estén contemplados en el Código Aduanero bajo un régimen diferente.
Hechos y actividades comprendidos por la ley
El artículo 2 del CA establece que estarán alcanzados por la promoción Aduanera-Fiscal los hechos, actividades, u operaciones relativas a bienes solo cuando estos tengan radicación definitiva en el AAE. De la simple lectura de la norma no puede caber duda de que su destino fueron las actividades industriales u operaciones de importación o de exportación de mercadería, pero no resulta tan clara respecto de las actividades de las compañías de seguros y financieras que operaban en Tierra del Fuego.
En un fallo reconocido, Mapfre Argentina Seguros S. A. - TFN - Sala “C” (23/04/2008), se discutió la gravabilidad de las pólizas contratadas sobre bienes ubicados en Tierra del Fuego. La Sala “C” del Tribunal Fiscal de la Nación trató expresamente este tema en una causa en la que tuvo participación la empresa aseguradora Mapfre Argentina Seguros S.A.
En el caso indicado, el fisco había rechazado el argumento según el cual los servicios que se prestaban en el territorio continental de la Nación –cuya utilización o explotación efectiva se llevara a cabo en la zona objeto de la franquicia– debían recibir el tratamiento previsto en la ley de IVA para las exportaciones de servicios, teniendo en cuenta que la Ley 19.640 no tiene previstas a estas últimas entre los beneficios que acuerda. Esta postura se justificó en el criterio de que tanto la Ley 19.640 como el Código Aduanero se refieren exclusivamen al tráfico de mercaderías, con lo cual se dejarían de lado los servicios.
El Tribunal, por unanimidad, revocó el criterio fiscal y expresó que, aunque la Ley 19.640 no prohíbe la exportación de servicios, no hay razón para afirmar que solo gozarán del beneficio fiscal aquellas personas o empresas que exporten mercaderías –en lugar de servicios– del territorio continental de la Nación al AAE. Por lo tanto, para darle una acabada interpretación al artículo 2, debemos agregar los servicios a la lista de actividades alcanzadas por la ley. Sin embargo, debe tenerse en cuenta que, para no afectar el régimen promocional, es necesario que la empresa de seguros o financiera en cuestión tenga algún tipo de presencia en la zona promovida, por ejemplo, una sucursal o filial.
Tributos en general
Cuando hablamos de tributos, en el ámbito económico, los definimos como un tipo de aporte que todos los ciudadanos deben pagar al Estado para que este los redistribuya de manera equitativa o de acuerdo con las necesidades del momento.
La ley general española, que ha inspirado en gran parte nuestro sistema tributario, proporciona una de las mejores definiciones sobre la materia, y dice: impuestos son los tributos exigidos sin contraprestación cuyo hecho imponible está constituido por negocios, actos o hechos que ponen de manifiesto la capacidad económica del contribuyente. Exceptuando algunos casos, los tributos se pagan mediante prestaciones monetarias y se pueden agrupar en tres categorías: impuestos, contribuciones y tasas.
Por el contrario, la República Argentina no tiene un código impositivo (revenue code). Las distintas categorías de impuestos se encuentran reguladas por leyes separadas, que se reforman con frecuencia.
Tributos exentos en el régimen de la Ley 19.640
Si bien el art. 4 de la Ley 19.640 enuncia una serie de impuestos nacionales, debemos recordar que estos estaban vigentes en el año 1972. Sin embargo, se contempló que los impuestos que se crearan en el futuro también gocen del beneficio, siempre que el bien o actividad que los originen cumplan con la condición de radicación que se exige, y en tanto no queden excluidos por tratarse de impuestos con una afectación especial.
Esta lista del art. 4 debe, tal como lo dice el inciso j, ajustarse a las disposiciones de los arts. 1 y 3 de la ley. En efecto, el art. 3 expone que se exceptúa de lo establecido en el artículo primero a:
- a) Los tributos nacionales que tuvieren una afectación especial.
- b) Los tributos que revistiesen el carácter de tasas por servicios, los derechos de importación y de exportación, así como los demás gravámenes nacionales que se originaren con motivo de la importación o de la exportación.
Sin lugar a duda, en el año 2021 encontramos que son más los tributos que no están comprendidos en el beneficio. Los principales son:
Ahora bien, las tasas de justicia del Poder Judicial de la Nación y del Tribunal Fiscal de la Nación no están alcanzadas por el beneficio. Entre los períodos 2020 y 2021 podemos detectar aproximadamente diecisiete modificaciones tributarias. Entre ellos, no estamos exentos del pago de:
- - Impuesto Para una Argentina Inclusiva y Solidaria (PAIS) e Impuesto a las Grandes Fortunas. Recargo extra del 35% para las personas que buscan comprar divisas de moneda extranjera (se puede pedir la devolución con período fiscal vencido y sin ajuste).
- - Impuesto al Cheque, el cual varió de un 0,6% a un 1,2% en las operaciones de retiro de efectivo en caja para empresas.
- - Impuestos internos sobre productos tecnológicos, los cuales pasaron de ser de un 7% a un 17% en celulares y otros electrónicos, mientras que los producidos en Tierra del Fuego comenzaron a pagar un 6,55% en comparación al 0% de recarga que tenían hasta el momento –lo que se comenzará a aplicar a partir de enero 2022–.
- - El regreso del Fondo de Incentivo Docente, un impuesto establecido durante el mandato del presidente Carlos Menem en la década de 1990, que busca conseguir fondos para asegurar las mejoras salariales a los docentes.
- - En los sitios de apuestas online se aumentó la alícuota de un 2% a un 5%, mientras que para aquellas empresas que operan desde "no cooperantes o de baja o nula tributación" –conocidos también como paraísos o guaridas fiscales– el cobro será de un 10%.
- - El Impuesto Extraordinario al Patrimonio, con el cual se aplicó una alícuota progresiva del 2% al 3,5%, mientras que, en el caso de bienes en el exterior, la alícuota pasó a ser del 3% al 5,25%. Deberán pagar este "aporte" único quienes declararon una riqueza superior a los 200 millones de pesos.
Por otra parte, están los impuestos provinciales: Ingresos Brutos e Impuesto Inmobiliario Rural. El Impuesto a los Ingresos Brutos establece alícuotas diferenciales para las distintas actividades. Si bien existen actividades promocionadas con tasa 0%, otras oscilan entre el 1% y el 3%. A estos impuestos le sumamos los municipales: Automotor, Inmobiliario (urbano) y Tasas, los cuales no se encuentran alcanzados por el beneficio en forma general.
Otros beneficios promocionales
El artículo 11 de la Ley 19.640 establece que las operaciones de importación al área aduanera especial de mercaderías procedentes del extranjero, o de áreas francas nacionales, gozarán de los siguientes beneficios:
- a) excepción de depósitos previos y de todo otro requisito cambiario;
- b) excepción de toda restricción fundada en motivos de carácter económico.
Respecto de las importaciones al AAE procedentes del territorio nacional continental (TNC), están totalmente exentas de: derechos de importación, impuestos (con o sin afectación especial) y contribuciones especiales (incluido el impuesto a los fletes marítimos de importación).
En el caso de las exportaciones del AAE al TNC, zona franca y exterior, el art. 13 de la Ley 19.640 dispone:
- - Exención total de derechos de exportación,
- - Exención de todo impuesto, con afectación especial o sin él
- - Exención de contribuciones especiales (incluido el impuesto sobre los fletes marítimos de exportación).
El artículo 20 de la Ley 19.640 también contempla beneficios. Así, expone que las exportaciones desde el TNC al AAE gozarán de los siguientes beneficios: excepción de requisitos cambiarios y de restricciones a la exportación; exención total de tributos, pero excluye la tasa por servicios aduaneros extraordinarios; el drawback, si correspondiere y el reintegro o reembolso impositivo por exportación, si correspondiere.
Otros beneficios
La ganancia está en el IVA. Haciendo un juego de palabras que no hace alusión a dos tributos, sino solamente a uno de ellos, en las empresas amparadas a la ley se escuchó decir muchas veces esta frase. Lo que significa es que, ante el alto costo de producción, a las exportaciones al continente desde el AAE solo les quedaba como utilidad lo que obtenían en carácter del recupero del IVA.
Mención aparte merecen los decretos 1139/88 y 1395/94 en lo que respecta a la operatoria de IVA. El artículo 6 del primer decreto aludido establece que las ventas que se realicen al TNC serán consideradas gravadas a los efectos de la liquidación del IVA. Los sujetos pasivos que perfeccionen los hechos imponibles podrán computar un crédito fiscal presunto equivalente al monto que resulte de aplicar la alícuota del gravamen vigente al momento de la venta, sobre el valor que se establece en los mencionados decretos 1139/88 y 1395/94 (art. 3) para cada caso.
Los desafíos y la finalidad en el siglo XXI: integración y conectividad
Como ya hemos expuesto, la Ley 19.640 se forjó desde una concepción geopolítica. También expusimos que las relaciones fronterizas entre Argentina y Chile aún tenían, en aquel tiempo, un sesgo conflictivo que se iba acentuando en la medida en que se avanzaba hacia el sur del continente. Lo escaso de la población de la región austral argentina, con su alta proporción de extranjeros, era visto como una fragilidad territorial.
Sin embargo, en este 2022, y a cincuenta años de su sanción, podríamos preguntarnos si los motivos cambiaron. Como primera afirmación podemos decir que parte de la ley sigue vigente por ello. También, y como explica el contador Rodolfo Di Leo,Nota 36 la ley subsiste por razones de integración y conectividad, razones con las que coincidimos plenamente.
¿Qué es conectividad? Y ¿qué significa para los fueguinos?
Se denomina conectividad a la capacidad de establecer una conexión: una comunicación, un vínculo. La Comisión Económica para América Latina y el Caribe (CEPAL)Nota 37 expone que, en términos generales, puede entenderse la conectividad como una cualidad que surge y se desarrolla de la existencia de vínculos entre territorios y actividades que se interrelacionan.
De esta manera la representación física del concepto de conectividad es el de una estructura que está conformada por una red de corredores que sirven para movilizar bienes, servicios, información y personas entre distintos puntos del territorio. Las características de esta red dependerán, en primer lugar, de los aspectos físicos o estructurales del territorio donde ésta se localiza, es decir, de las dificultades o facilidades que este espacio ofrece al despliegue de dicha red.
Se asume que la conectividad debe cumplir con ciertos requisitos para que su función se desempeñe plenamente, de manera que “estar conectado” (por ejemplo, un camino que une dos puntos) contiene más exigencias que la simple unión física. En este sentido, el vínculo debe ser eficiente, lo que se expresará en minimización de costos y tiempos de desplazamiento. Además, debe contar con soportes físicos y operacionales que permitan movilizar el desplazamiento.
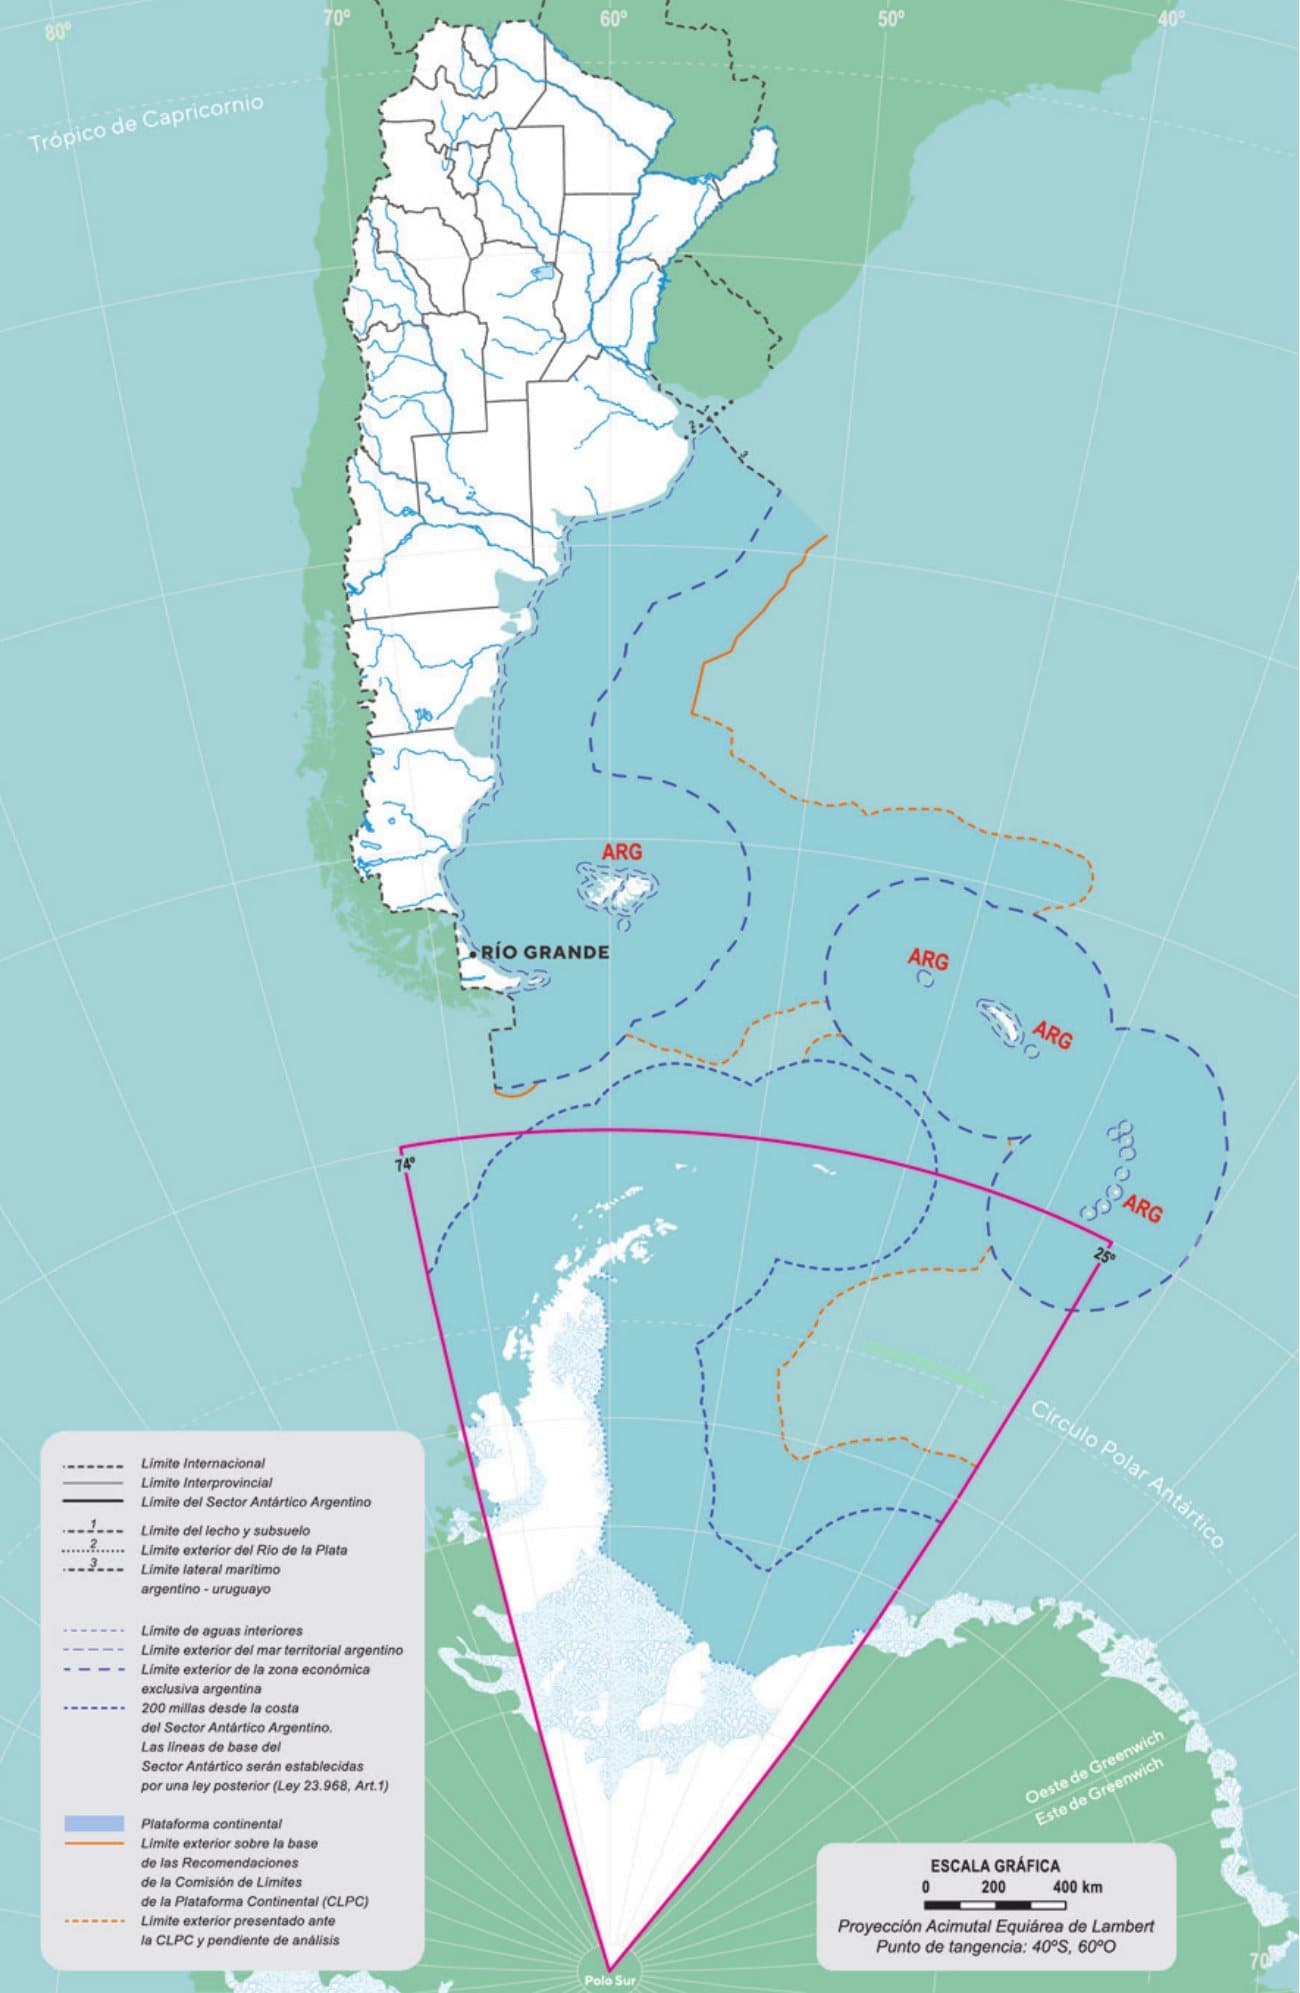
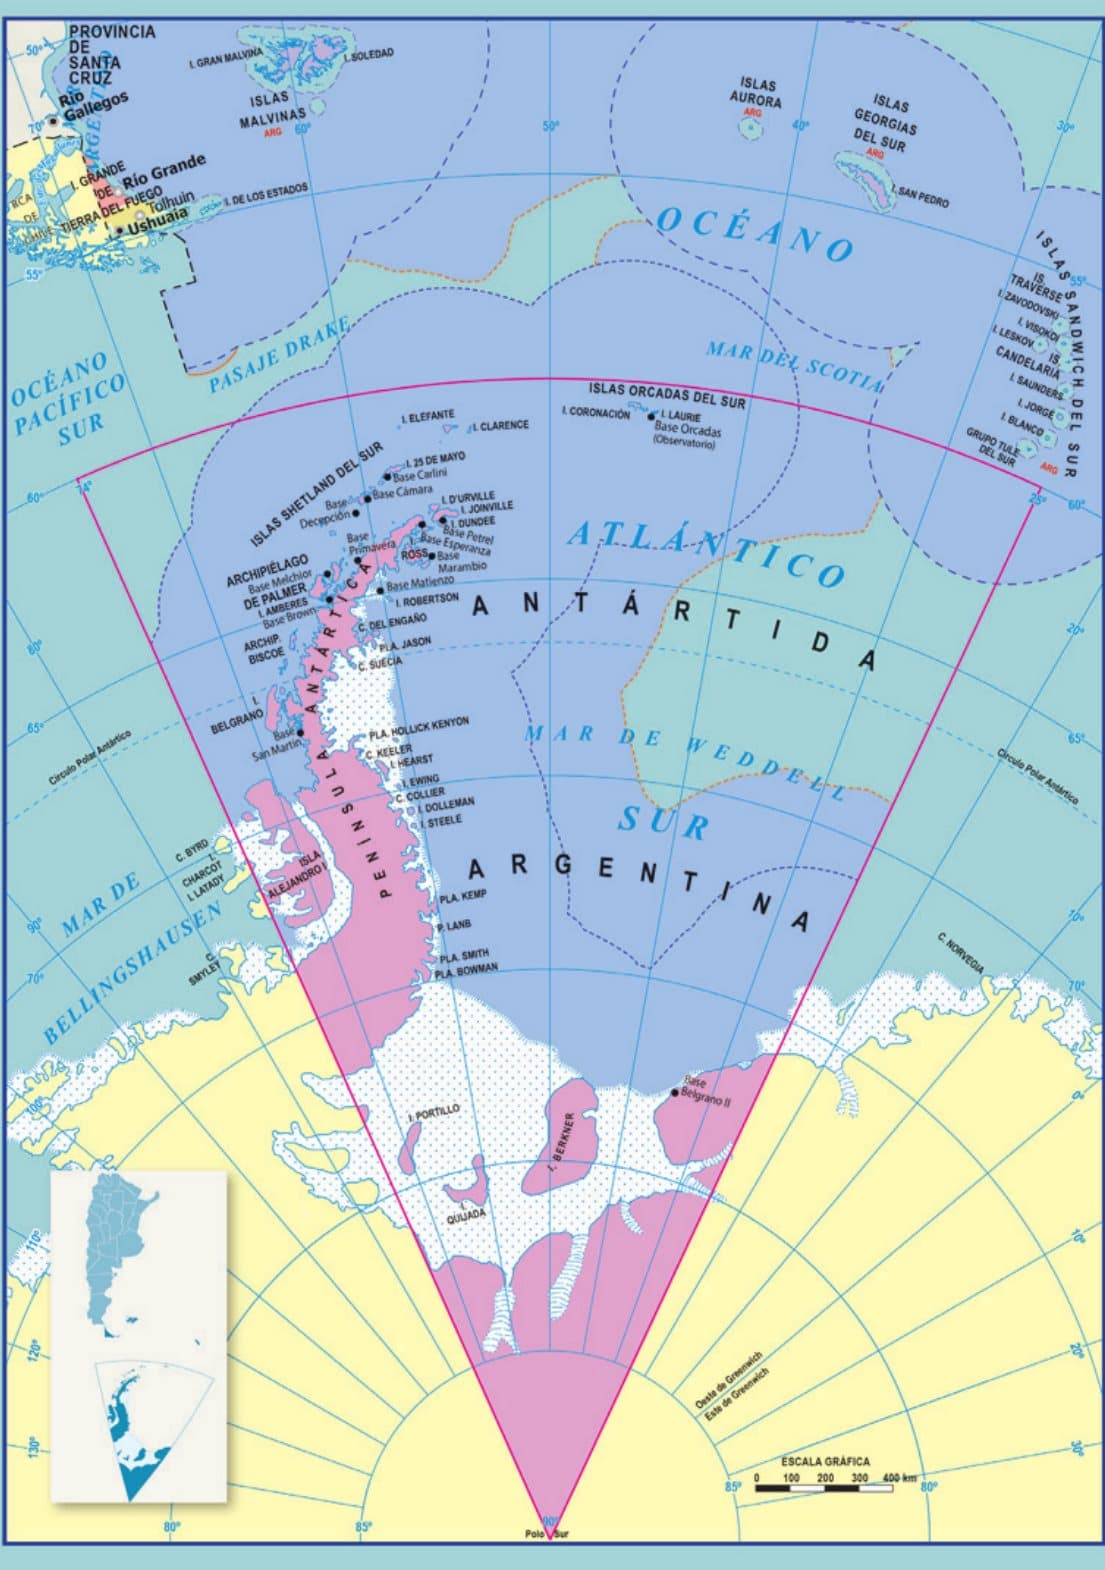
Traslademos esta definición a la realidad de la provincia. Lo primero que hay que ver es nuestra situación geográfica. La provincia de Tierra del Fuego, Antártida e Islas del Atlántico Sur es la única provincia bicontinental, parte americana y parte antártica. Está ubicada en la región patagónica, en el extremo sur de la Argentina, y ocupa un amplio territorio insular, marítimo y antártico, que se extiende desde la Isla Grande de Tierra del Fuego al Polo Sur, incluyendo la isla de los Estados, las Islas Malvinas, las Islas del Atlántico Sur y la península antártica, formando un triángulo cuyos lados son los meridianos 74°O y 25°O y su vértice el Polo Sur.
En la porción americana, la provincia limita al norte con la provincia de Santa Cruz, al oeste con Chile y al sur del canal de Beagle, también con Chile. La Isla Grande de Tierra del Fuego es una isla separada del continente americano por el estrecho de Magallanes, y su territorio está dividido entre la Argentina y Chile. Su capital es Ushuaia y su ciudad más poblada es Río Grande, siendo Tolhuin la ciudad más pequeña en el centro de la isla. Para egresar o ingresar a la provincia no existe una vía terrestre total. Tampoco un paso totalmente argentino. Veamos el mapa de la página 179.
Claramente podemos observar que el acceso terrestre se da exclusivamente a través del territorio chileno. Ello implica que para llegar a la provincia más cercana e ingresar al territorio continental debemos realizar tramos de 82 km desde Río Grande o de 300 km desde Ushuaia por la Ruta Nacional 3 hasta llegar al paso fronterizo San Sebastián, Argentina. Una vez realizados los trámites aduaneros y migratorios, llegamos a la aduana chilena, también denominada San Sebastián. Entre pasos hay aproximadamente 5 kms, los que hasta el año 2020 eran de ripio (sin asfalto). Luego, en territorio chileno debemos recorrer 148 kilómetros hasta llegar a Bahía Azul, en la costa de Tierra del Fuego. En este punto la única forma de cruzar el estrecho de Magallanes es por transbordador, que puede llevar aproximadamente hasta cincuenta vehículos y cuya duración de viaje, en el mejor de los casos, es de 30 minutos.
Sabemos que el estrecho es la unión de los dos océanos y por ello no es una zona de paz acuática. Por el contrario, fuertes vientos condicionan el cruce, además de la bajamar, situaciones que interrumpen el servicio, dejando a los viajeros desamparados, sin hoteles o restaurantes en la zona.
Logrado el cruce en el transbordador de bandera chilena, arribamos a Punta Delgada, donde se retoma la ruta chilena durante 58 km hacia la frontera. Una vez llegado al paso de Integración Austral realizamos nuevamente trámites aduaneros y de migraciones de Argentina y de Chile. Recién allí ingresamos al territorio continental.
El relato de este recorrido refleja que tenemos un grave y persistente problema de conectividad. Y aunque se materialice el proyecto de cruce por aguas argentinas, que uniría por vía marítima las dos provincias en un tramo más extenso, el vínculo tampoco es eficiente, pues no queda claro que conlleve una minimización de costos y tiempos de desplazamiento.
Integración: el efecto de la insularidad
La integración regional es un proceso multidimensional, cuyas expresiones incluyen iniciativas de coordinación, cooperación, convergencia e integración profunda, y cuyo alcance abarca no solo las temáticas económicas y comerciales, sino también las políticas, sociales, culturales y ambientales. Si la desigualdad es uno de los rasgos distintivos de la región, la promoción de la igualdad debiera ser un rasgo distintivo de su estrategia de integración regional.
En este sentido, la igualdad debe ser entendida como “igualdad ante igualdad de circunstancias”, y nuestra condición de insularidad nos pone en desventaja a la hora de integrarnos al resto del país, a la región y al mundo. Para lograr emparejar la balanza deviene imperiosa la implementación de estrategias que den un impulso a la industrialización, diversificando las exportaciones e incrementando su contenido de conocimiento y valor agregado, pues todo ello conduce a un mayor compromiso con la integración regional.
Argentina obtuvo recientemente un destacado éxito en las Naciones Unidas. La Comisión de Límites de la Plataforma Continental (CLPC) aprobó por consenso las recomendaciones sobre la presentación argentina del límite exterior de su plataforma continental. Esta última comprende el lecho y el subsuelo de las áreas submarinas que se extienden más allá del mar territorial. El reconocimiento se alcanzó gracias al esfuerzo científico, técnico y jurídico llevado a cabo durante casi veinte años por el equipo interdisciplinario e interministerial de la Comisión Nacional del Límite Exterior de la Plataforma Continental (COPLA), liderado por la Cancillería argentina.
¿Qué significa esto? Se incrementó en 1.782.500 km2 la superficie del lecho y subsuelo del mar sobre la que existe seguridad jurídica para que la Argentina pueda explorar y explotar sus recursos de forma exclusiva y excluyente. Toda esa extensa zona, equivalente a un tercio de la Argentina continental, tiene en algunas áreas profundidades de más de 6000 metros y encierra recursos todavía desconocidos. Esto se vio incorporado al interior de nuestro ordenamiento jurídico a través de la Ley 27.557 del año 2020.
La extensión de la Plataforma Continental tiene importantes implicancias económicas, ya que la Argentina tiene derechos exclusivos y excluyentes sobre los recursos de su plataforma continental: minerales, hidrocarburos y especies sedentarias. El límite brinda seguridad jurídica para el otorgamiento de concesiones que tengan como finalidad la exploración y explotación de gas y petróleo, u otros minerales, así como para la recolección de especies tales como las vieiras –permisos que ya se han comenzado a otorgar–. La riqueza actual y potencial de recursos invita a futuras inversiones y auspicia un impulso al crecimiento económico del país.
Con respecto a la plataforma continental correspondiente a las Islas Malvinas, Georgias del Sur y Sandwich del Sur, la Comisión reconoció la existencia de una controversia de soberanía. Por esa razón no analizó ni consideró, por el momento, el límite en esa zona, postergando el análisis hasta que se resuelva la controversia con el Reino Unido de Gran Bretaña. Del mismo modo, la Comisión postergó el análisis de la Plataforma Continental en la Antártida, teniendo en cuenta el status territorial especial establecido por el Tratado Antártico.
En relación con el estrecho de Magallanes, sabemos que es un paso marítimo localizado en el extremo sur de Argentina y Chile, entre la Patagonia, la Isla Grande de Tierra del Fuego y varias islas ubicadas al oeste de esta, hacia el océano Pacífico. Es el principal paso natural entre los océanos Pacífico y Atlántico. El Tratado de Paz y Amistad entre Argentina y Chile, firmado el 29 de noviembre de 1984 para solucionar el conflicto del Beagle, puso también término a la disputa entre ambos países por el desacuerdo de la ubicación de la boca oriental del estrecho de Magallanes. En este sentido, con los Tratados argentino-chilenos de 1881 y 1984, el acceso por su boca oriental y la navegación de este se encuentran asegurados a los buques de todas las banderas en todo tiempo y circunstancia.
El almirante argentino Segundo Storni postuló que la Argentina debía participar en la regulación de la navegación en el estrecho de Magallanes, porque sería corribereña de este al ser propietaria de la boca oriental del estrecho, en la cuña formada entre punta Dungeness, el cabo Vírgenes y el cabo del Espíritu Santo. Esta postura fue posteriormente aceptada como oficial por el Ministerio de Relaciones Exteriores de Argentina.
Sin embargo, el punto de vista anterior fue modificado por el artículo 10 del Tratado anteriormente citado, que limita las soberanías de Chile y Argentina en el estrecho de Magallanes al occidente y al oriente de la línea recta punta Dungeness-cabo del Espíritu Santo, respectivamente. Por este Tratado, la Argentina también reconoció que los canales Abra, Bárbara, Magdalena y Cockburn eran aguas interiores chilenas y no forman un delta del estrecho de Magallanes en su extremo oeste. Ambos países, además, reconocieron la línea recta punta Dungeness-cabo del Espíritu Santo como el término oriental del estrecho de Magallanes. Lo que se encuentra al oriente no forma parte del estrecho en sí, sino de aguas del océano Atlántico en jurisdicción argentina, de las cuales este país tiene pleno derecho a explotación.
Palabras finales
Frecuentemente, en boca de muchos, la Ley 19.640 toma un protagonismo inusual. Genera críticas y alabanzas, pero la mayoría de las veces las informaciones son parciales, incompletas y con tintes de oportunismo coyuntural. Lo cierto es que, después de cincuenta años de su creación –con alguna suspensión en su vigencia–, la Ley 19.640 merece ser estudiada desde todos sus aspectos. No debe perderse el rumbo al interpretar los beneficios de la ley. Para resguardar, defender o proteger la ley de promoción 19.640 debemos interpretarla de conformidad con la voluntad del legislador.
Por ello es importante recordar que, desde su nacimiento, el primordial eje motivador de esta norma estuvo determinado por un enfoque predominante en esa época. Se prestaba especial atención a las consecuencias políticas de los aspectos geográficos, en una palabra: “geopolítica”. A ello le sumamos la inevitable consecuencia que ocasiona su ubicación geográfica, y cuál es su integración con el continente y el mundo.
De esta forma, la Ley 19.640 establece políticas de integración nacional a través de un régimen aduanero, fiscal y un subrégimen industrial, que sirven de conexión con la región continental, cuyo fin es defender su soberanía sobre todos sus territorios. La soberanía está directamente vinculada a la idea de integración regional.
Mucho se ha logrado desde el establecimiento de la ley, pero aún nos falta un largo camino que hasta ahora se ha sostenido, lo que no implica que quizás algunos aspectos económicos deban revisarse. Para integrarnos, no podemos aislarnos, sino que debemos proyectar exportaciones al territorio nacional continental con precios más bajos y al exterior con beneficios impositivos para todos. Es un tema para trabajar en conjunto con la Nación, la provincia y los municipios. A través de la articulación entre jurisdicciones podemos quitar la imagen de ser una provincia privilegiada, para que nos vean como aquella que provee una industria que genera una cadena de integración con otras zonas.
Debemos recordar que la ley es de todos, no solo de los fueguinos, sino de todos los argentinos. El futuro que avizora quizás sea tan difícil como muchos de los ciclos que esta ley ha experimentado, pero seguramente nada imposible de superar. No se puede respetar lo que no se conoce, y menos aún, defenderlo.La promoción industrial como instrumento central de la economía política y del ejercicio de soberanía en la provincia de Tierra del Fuego, Antártida e Islas del Atlántico Sur.
Notas
- 36. Ex director de Comercio e Industria de la Provincia de Tierra del Fuego. Lo afirmó en reiteradas oportunidades en cursos dictados en el Consejo de Profesionales de Ciencias Económicas, entre muchos el organizado por los Jóvenes profesionales de Ciencias Económicas el 24/11/2012. Volver al texto
- 37. Cepal-ONU (2016). Conectividad, ámbitos de impacto y desarrollo territorial, análisis de experiencias internacionales. Recuperado de: https://www.cepal.org/es/publicaciones/6314-conectividad-ambitos-impacto-desarrollo-territorial-analisis-experiencias (consulta: septiembre de 2022) Volver al texto
Más formación
Capítulo de libro
Río Grande como pieza estratégica de la Defensa Nacional y fueguina en el Atlántico Sur
Por Mariana Altieri
Capítulo de libro
Provincialización de Tierra del Fuego, Antártida e Islas del Atlántico Sur
Por Hugo Martínez
Capítulo de libro
La promoción industrial como instrumento central de la economía política y del ejercicio de soberanía en la provincia de Tierra del Fuego, Antártida e Islas del Atlántico Sur
Por Juan Pablo Deluca y Rodrigo Kataishi